Rupiah Melemah, Daya Tarik SUN bagi Investor Asing Mulai Tertekan

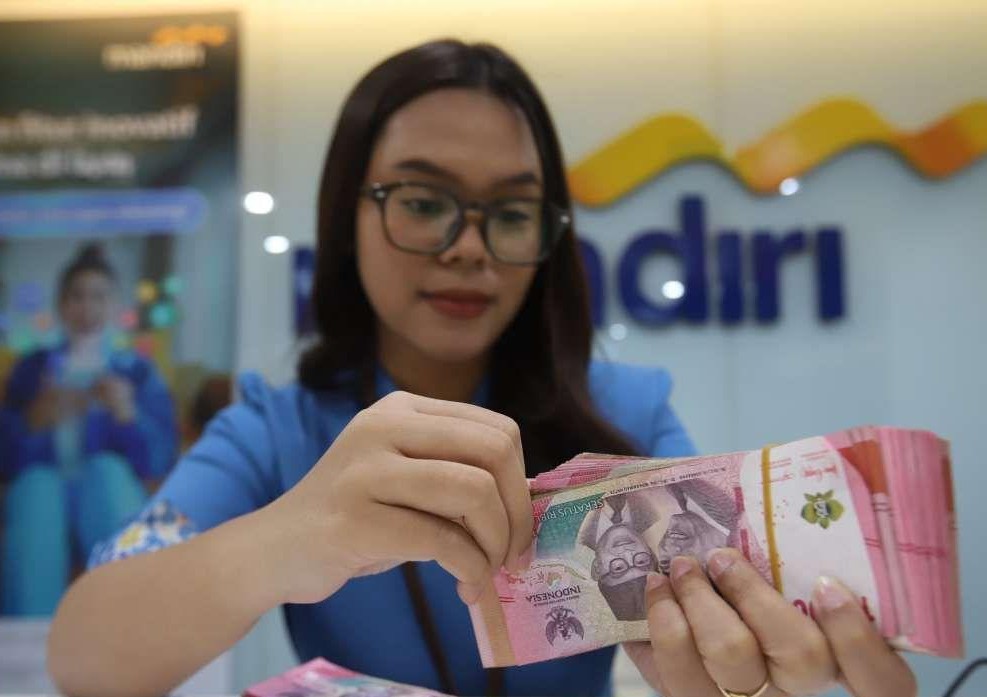
ILUSTRASI. DPK Perbankan: Teller menghitung uang di Bank Mandiri, Jakarta (KONTAN/Baihaki). Data Bank Indonesia (BI) menunjukkan rata-rata Dana Pihak Ketiga (DPK) rumah tangga per rekening hanya sekitar Rp 6,02 juta pada November 2025.
INDOSBERITA.ID.JAKARTA – Pelemahan rupiah mulai memberi tekanan terhadap daya tarik Surat Utang Negara (SUN) Indonesia bagi investor asing. Meski pemerintah menawarkan imbal hasil yang relatif tinggi, risiko nilai tukar dapat mengurangi keuntungan yang investor harapkan.
Ekonom Center of Reform on Economics (Core) Indonesia, Yusuf Rendy Manilet, mengatakan investor asing tidak hanya melihat besaran yield SUN. Mereka juga menghitung risiko perubahan kurs serta biaya lindung nilai sebelum menempatkan dana di pasar obligasi Indonesia.
Saat ini, yield SUN tenor 10 tahun berada di sekitar 7,1 persen. Angka tersebut masih menarik bagi investor domestik dan sebagian pelaku carry trade. Namun, kondisi rupiah yang belum stabil dapat membuat investor asing lebih berhati-hati.
“Dalam kondisi rupiah yang belum stabil, keuntungan dari yield tersebut dapat berkurang setelah memperhitungkan risiko nilai tukar dan biaya lindung nilai,” kata Yusuf.
Spread SUN dan Treasury AS Menyempit
Yusuf mencatat selisih atau spread antara yield SUN dan obligasi pemerintah Amerika Serikat (AS) berada di sekitar 190 basis poin. Selisih tersebut membuat investor asing harus menghitung kembali potensi keuntungan dari SUN dengan risiko pelemahan rupiah.
Jika rupiah kembali tertekan, yield SUN di kisaran 7 persen bisa kehilangan sebagian daya tariknya bagi investor asing. Kondisi itu dapat terjadi meski imbal hasil SUN masih tinggi secara nominal.
Tekanan terhadap rupiah juga dapat mendorong investor meminta yield lebih tinggi. Investor membutuhkan tambahan imbal hasil untuk mengimbangi risiko kurs yang mereka hadapi.
Yusuf menilai kenaikan yield SUN tenor lima hingga 10 tahun saat ini lebih mencerminkan permintaan premi tambahan daripada kekhawatiran terhadap kemampuan pemerintah membayar utang.
“Kenaikan yield pada tenor lima hingga 10 tahun menunjukkan investor masih meminta tambahan imbal hasil. Ini lebih mencerminkan premi likuiditas dan risiko kurs daripada kekhawatiran terhadap kemampuan pemerintah membayar utang,” ujarnya.
Minat Investor terhadap SUN Masih Ada
Di tengah tekanan rupiah, investor masih menunjukkan minat terhadap SUN. Lelang SUN pada 15 September 2026 mencatat incoming bid sekitar Rp60,97 triliun. Angka itu turun dari Rp65,97 triliun pada lelang 1 September 2026.
Namun, penurunan penawaran tersebut belum menunjukkan investor meninggalkan pasar SUN. Pemerintah menyerap Rp34 triliun dari masing-masing lelang. Nilai itu melampaui target indikatif Rp32 triliun.
Jumlah penawaran yang masuk juga masih hampir dua kali lipat dari nilai SUN yang pemerintah menangkan.
“Investor masih berminat, tetapi lebih berhati-hati menentukan harga setelah imbal hasil Treasury AS naik, rupiah melemah, dan likuiditas domestik berkurang dibandingkan awal bulan,” kata Yusuf.
Kondisi itu membuat pemerintah menghadapi tantangan berupa kenaikan imbal hasil yang investor minta. Pemerintah pun tetap selektif dan tidak mengambil seluruh penawaran ketika investor menetapkan yield terlalu tinggi.
Rupiah Jadi Penentu Arah Yield
Pergerakan rupiah akan ikut menentukan arah pasar obligasi Indonesia hingga akhir 2026. Yusuf memperkirakan yield SUN tenor 10 tahun bergerak pada kisaran 7 persen hingga 7,3 persen.
Jika dolar AS melemah dan permintaan domestik tetap kuat, yield SUN berpeluang turun mendekati 6,9 persen.
Sebaliknya, tekanan terhadap pasar obligasi dapat meningkat jika yield Treasury AS kembali naik. Pelemahan rupiah hingga menembus Rp18.000 per dolar AS juga dapat mendorong investor meminta imbal hasil lebih tinggi.
Dengan kondisi tersebut, pergerakan kurs menjadi salah satu faktor penting bagi pemerintah dan investor dalam menentukan strategi di pasar SUN hingga penghujung 2026.